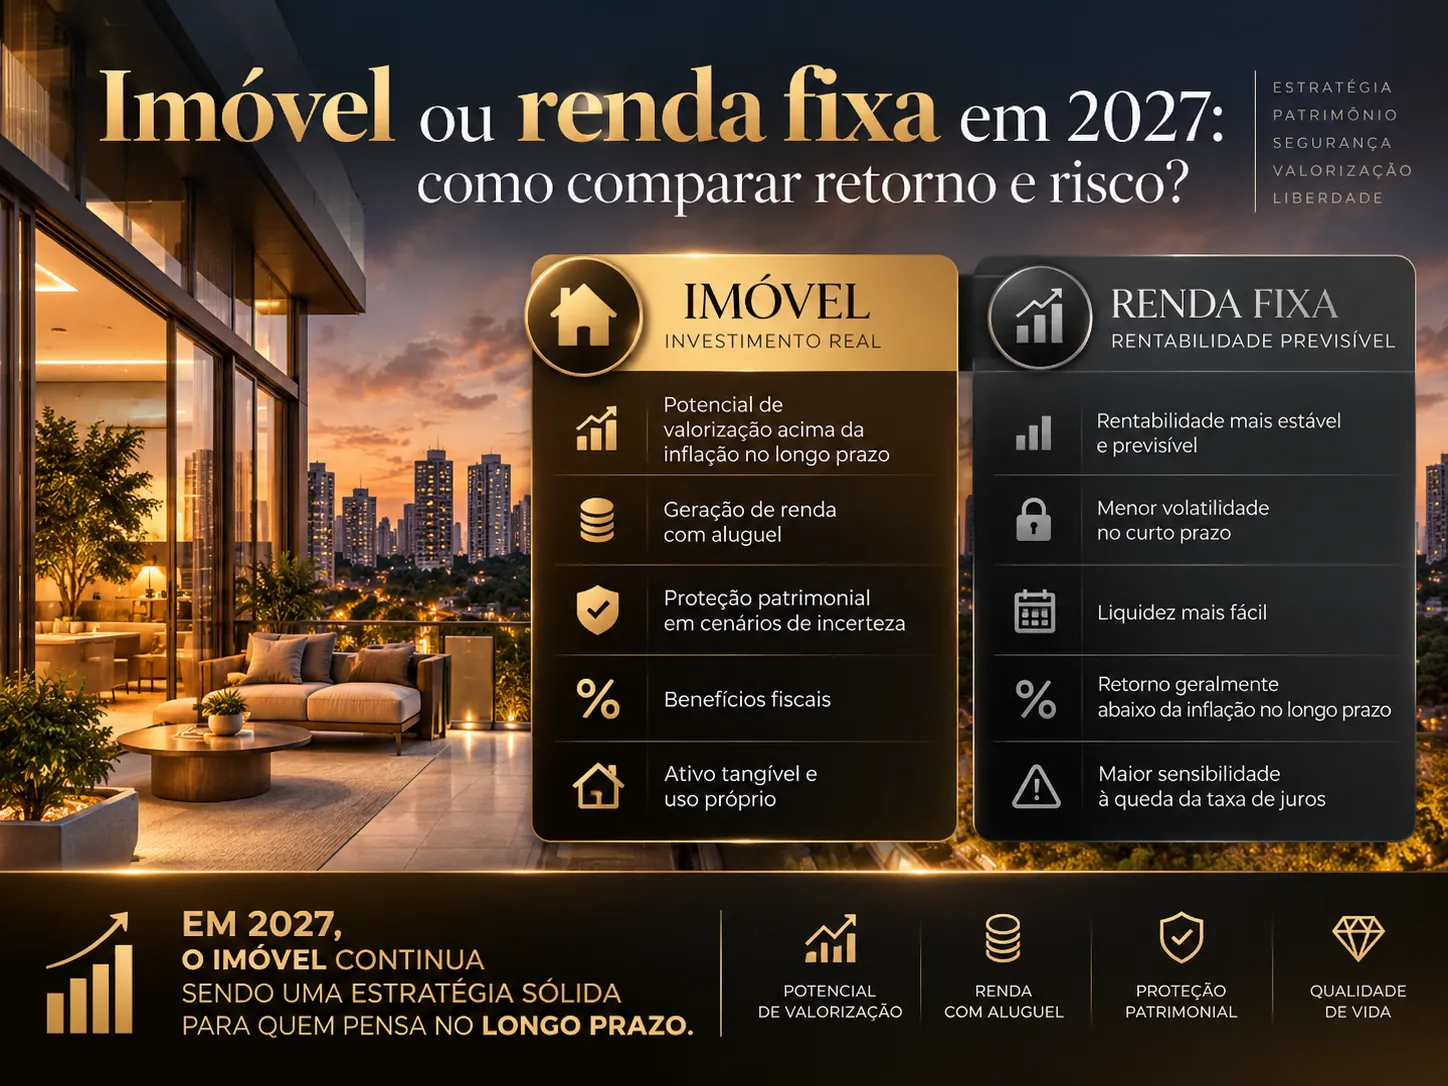
Com juros altos, a renda fixa volta a ocupar o centro das conversas. Ao mesmo tempo, o investidor que visita um apartamento pode enxergar renda de aluguel e valorização futura. Qual alternativa faz mais sentido? A resposta não está apenas em um percentual anual.
Não compare taxas diferentes como se fossem iguais
O percentual do CDI de uma aplicação é uma referência para rendimento financeiro, sujeito às condições do produto. Já o rendimento divulgado para imóveis costuma ser o aluguel bruto dividido pelo preço de compra. São medidas com impostos, riscos e custos distintos. Em setembro de 2026, o Banco Central definiu meta Selic de 13,75% ao ano. Não significa que todo investidor receba exatamente esse percentual líquido: cada título possui regras próprias e podem existir imposto de renda, taxas, carência e risco de crédito.
A conta do aluguel começa no preço de compra
Um apartamento adquirido por R$ 500 mil e alugado por R$ 2.500 mensais produz R$ 30 mil de receita anual, equivalentes a 6% brutos. Se houver um mês sem locação, a receita anual cai para R$ 27.500, ou 5,5% brutos sobre o valor de compra, antes das demais despesas. ITBI, registro, mobília, reparos, taxas e tributos podem mudar bastante o resultado efetivo. Não é adequado somar ao retorno uma valorização futura presumida como se fosse garantida. A possível alta do imóvel deve aparecer como cenário, assim como uma eventual queda de preço ou a necessidade de vender com desconto.
Liquidez muda tudo
Algumas aplicações têm resgate diário; outras só vencem em anos ou dependem de venda no mercado, com oscilações e possíveis perdas. Imóveis, em geral, exigem prazo para encontrar comprador, negociar e concluir documentação. Por isso, o dinheiro reservado a despesas próximas não deveria ser comprometido sem planejamento.
Em que situações o imóvel merece atenção?
Quando há um horizonte longo, capacidade de suportar vacância e um preço de aquisição adequado, um imóvel pode integrar a carteira. Quando a pessoa precisa de flexibilidade ou ainda está decidindo onde morar, manter mais recursos líquidos pode ser coerente. O raciocínio se torna melhor ao comparar duas projeções completas: fluxo líquido acumulado e valor estimado ao final do período, com hipóteses explicitadas. Não compare uma rentabilidade líquida de renda fixa com uma rentabilidade imobiliária bruta.
💬 A Visão do Especialista | Anderson Colibri
Quando comparo imóvel e renda fixa com um cliente, não comparo aluguel bruto com taxa nominal. Considero vacância, manutenção, tributos, liquidez e horizonte, além dos custos e riscos da aplicação financeira. O melhor resultado é o que atende ao objetivo do comprador.
Comentário editorial — de Anderson Colibri | CRECI 257278.
Podemos estruturar uma comparação imobiliária com compra, despesas, aluguel conservador e cenários de revenda, para que você confronte a proposta com as aplicações que já conhece.
Fale comigo para acessar os melhores lançamento da cidade e garantir seu investimento mais seguro na cidade de São Paulo.
Solicite informações completas como:
- Solicite as melhores oportunidades de imóveis na Planta, em Construção e Pronto para morar.
- Abaixo você terá um mapa completo, um guia do valor do m² de cada região em São Paulo.
- Gostou de algum imóvel, Solicite book com plantas em um dos botões abaixo, tabela de valores e Simulações de financiamento.
- Sentiu uma necessidade de Agendar uma visita presencial? Tenho escritorios café, estratégico em cada ponto da cidade para lhe receber. Agende Agora mesmo sua visita.
Preencha o formulário ou fale diretamente pelo WhatsApp e Faça agora mesmo uma consultoria personalizada.
Perguntas frequentes
Aluguel de 0,5% ao mês é retorno líquido?
Não. É uma relação bruta antes de vários custos.
Renda fixa é sempre sem risco?
Não. Há riscos diferentes conforme o emissor, a liquidez e o título.
Imóveis precisam superar o CDI para valer a pena?
A comparação deve considerar objetivos, riscos, prazo e componentes de retorno, não só uma taxa isolada.